

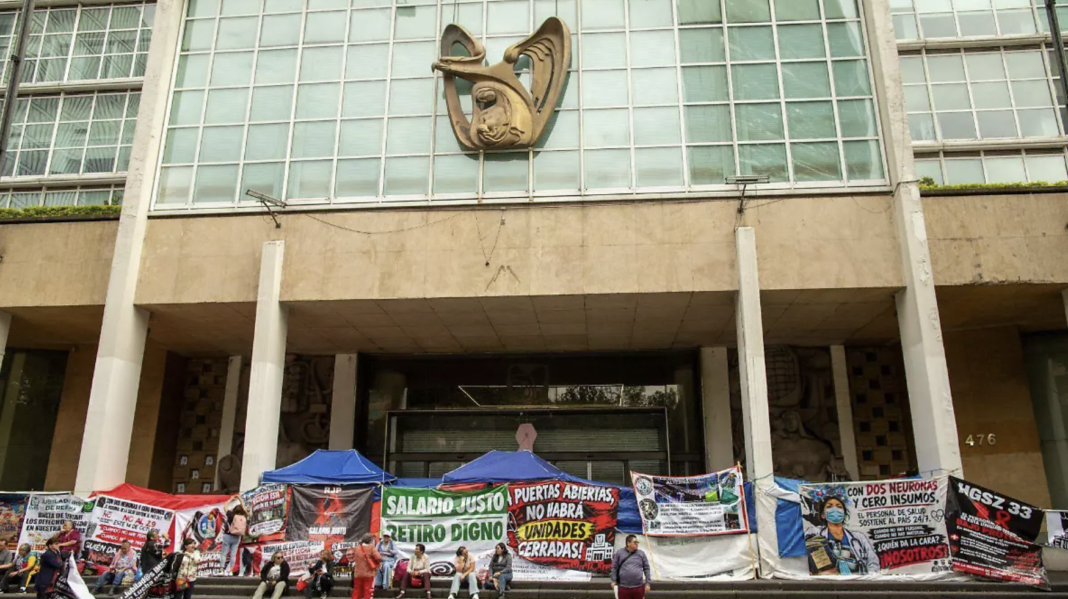
El Instituto Mexicano del Seguro Social (IMSS) restringió la llamada modalidad 40, con la publicación en el Diario Oficial de la Federación (DOF) de un acuerdo de su Consejo Técnico que fija como tope de cotización el último salario base registrado más una Unidad de Medida y Actualización (UMA). El acuerdo entra en vigor el 22 de octubre de 2026 y aplica a nuevas solicitudes y reingresos.
La modalidad 40, denominada formalmente Continuación Voluntaria en el Régimen Obligatorio, permitía a quienes dejaron de laborar seguir cotizando por su cuenta con un salario superior al de su último empleo, hasta un máximo de 25 UMA, equivalentes a 2 mil 932 pesos diarios. Con ese esquema, un trabajador con 2 mil semanas cotizadas y retiro a los 60 años podía alcanzar una pensión de al menos 61 mil 500 pesos mensuales, monto que aumentaba según las semanas cotizadas, la edad de retiro y la existencia de dependientes económicos. Por esa vía, algunos trabajadores próximos a jubilarse obtenían pensiones superiores a los 80 mil pesos al mes.
Publicidad
Con la nueva regla, el margen de elección se reduce a una UMA adicional respecto del último salario base de cotización, con el piso del salario mínimo previsto en el acuerdo. Un trabajador que cotizaba con 500 pesos diarios tendrá ahora un límite de 617.31 pesos, en lugar de los 2 mil 932 pesos.
El esquema aplica a la generación de transición, integrada por quienes cotizaron bajo la Ley del Seguro Social de 1973, es decir, quienes comenzaron a trabajar antes de las reformas de 1997 que dieron lugar al régimen de cuentas individuales de ahorro para el retiro.
Publicidad
El acuerdo también elimina la retroactividad. Hasta el 21 de octubre de 2026, la incorporación al esquema surtía efectos desde el día siguiente a la baja del puesto de trabajo, con el pago de las cuotas correspondientes y los accesorios legales. A partir de su entrada en vigor, la incorporación surtirá efectos desde la fecha de la solicitud.
Quienes ya están inscritos conservarán los criterios vigentes antes del acuerdo. No hubo modificaciones en los salarios efectivamente cotizados y pagados para el cálculo de los derechos pensionarios futuros ni en el reconocimiento de las semanas de cotización.
Publicidad
El Consejo Técnico calificó las medidas como temporales, en tanto el IMSS analiza la viabilidad financiera del esquema. La Dirección de Finanzas del instituto deberá entregar en un plazo máximo de seis meses un análisis del efecto de la modalidad 40 sobre las finanzas del IMSS, y la Dirección Jurídica contará con otros seis meses, a partir de que reciba ese análisis, para presentar al Consejo Técnico una propuesta de modificación normativa.