

El Ayuntamiento “no ha dado cumplimiento” con el fideicomiso creado para indemnizar por fallecimiento al personal operativo de la SSPC, aunque la cuenta tuvo 39.2 mdp
Publicidad
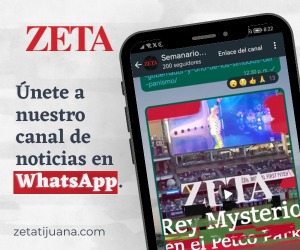
Con cuatro votos en contra de diputados de Morena y una abstención del PAN, integrantes de la Comisión de Fiscalización del Gasto Público rechazaron la Cuenta Pública 2024 del Ayuntamiento de Tijuana, que involucró la saliente administración de Montserrat Caballero y los primeros meses de la gestión de Ismael Burgueño Ruiz.
La rehabilitación del malecón de Playas, el impago del Impuesto Sobre la Renta (ISR) y de cuotas al ISSSTECALI, así como registros contables deficientes fueron algunas de 75 observaciones hechas por la Auditoría Superior del Estado (ASE). De las cuales fueron solventadas 44. El dictamen aprobado en la Comisión aún tendrá que ser votado por el pleno del Congreso en próximos días.
Publicidad
El Informe Individual de la Auditoría indica que los contratos relativos a la rehabilitación del malecón de Playas, “la obra se construyó en un área definida como dentro de los límites de la Zona Federal Marítimo Terrestre ZOFEMAT, encontrándose diversas secciones que incumplen con la existencia de una franja de 20 metros de ancho entre la tierra firme y la zona de playa”, incumpliendo con lo establecido en la Ley General de Bienes Nacionales y el Reglamento para Uso y Aprovechamiento del Mar Territorial, Vías Navegables, Playas.
Los contratos señalados fueron: DOIUM-2024-MRM-R23-ENH-LP-001, DOIUM-2024-MRM-R23-ENH-LP-002, DOIUM-2024-MRM-R23-ENH-LP-003 Y DOIUM-2024-MRM-R23-ENH-LP-004, en los que el gobierno municipal no presentó evidencia de que haya realizado el Estudio de Mecánica de Suelos, el cálculo estructural, la factibilidad de la CESPT, ni de la CFE.
Publicidad
Tampoco se contó con la evidencia documental que acreditara que el Ayuntamiento de Tijuana hubiera tramitado y obtenido, de manera previa a la formalización de los contratos, los permisos correspondientes, tales como la Evaluación de Impacto Ambiental, el permiso de construcción y la autorización de no afectación y/o concesión dentro de los límites de la Zona Federal Marítimo Terrestre (ZOFEMAT).
Derivado del primer contrato por un importe modificado de 50 millones de pesos con IVA, “se observa que, al no haberse considerado las descargas de la CESPT, se han presentado diversos estancamientos de aguas residuales en el sitio”.
En la inspección física a esta obra “se identificaron daños en el muro de contención y en los gaviones, los cuales fueron ocasionados al intentar liberar el estancamiento de agua”, apunta el documento al que tuvo acceso ZETA.
Según el máximo organismo fiscalizador del Estado, el Ayuntamiento “no ha dado cumplimiento” con el fideicomiso para indemnizar por fallecimiento al personal operativo de la Secretaría de Seguridad y Protección Ciudadana (antes Dirección de Seguridad Pública), ya que de 2016 a 2024 la cuenta bancaria del fideicomiso no presentó salida de recursos para pagar dichas indemnizaciones. Al 31 de diciembre de 2024, la cuenta bancaria del fideicomiso de 39 millones 225 mil 763.51 pesos.
El gobierno municipal presentó registros contables al 31 de diciembre de 2024 en el rubro de “retenciones y contribuciones por pagar a corto plazo” por 30 millones 550 mil 575.9 pesos observándose “la falta de depuración contable o entero de retenciones del ISR al Servicio de Administración Tributaria”, cuyos saldos provienen de 2024, 2023, 2022, 2021, 2020 y 2019 y años anteriores.
Por otro lado, indica que durante 2024 el Ayuntamiento “no efectuó las retenciones del ISR de conformidad con las disposiciones fiscales por el periodo del 1 de enero al 31 de diciembre de 2024, toda vez que en la determinación de la base gravable omitió incluir los pagos realizados bajo concepto de “Seguro Social”” por 587 mdp y “Previsión social múltiple” por 571.4 mdp.
Al 31 de diciembre de 2024, el Ayuntamiento presentó un saldo de 1 mil 171 millones 430 mil 703 pesos por “Cuentas por Pagar a corto plazo”, sin que se revele la integración de las mismas en su balanza de comprobación, ni en sus notas o estados financieros, “desconociéndose el nombre y monto que se adeuda con cada uno de los proveedores y/o contratistas con los que tuvieron operaciones durante el ejercicio”.
El Ayuntamiento reconoció en sus cuentas un adeudo de 101.6 millones de pesos al 31 de diciembre de 2024, pero el ISSSTECALI declaró que el gobierno municipal debía 45.9 millones de pesos, sin que haya sido aclarada la diferencia de 55.6 millones de pesos de más en los registros contables por la administración encabezada por Ismael Burgueño Ruiz.
La asignación presupuestal de servicios personales (pago de nómina) en 2024 “excedió el límite autorizado del 3%, previsto en la Ley de Disciplina Financiera”, toda vez que el presupuesto aprobado fue de 6 mil 223.9 millones de pesos, que en términos reales representó un aumento de 10.93% respecto al presupuesto aprobado en 2023.
Otra irregularidad detectada por la ASE fue una diferencia por aclarar de 7.9 millones de pesos en Fondos Tijuana. Además de que la administración municipal tuvo un déficit presupuestal de 14 mil 559 millones; 2.9 millones más que el presupuesto aprobado.
BURGUEÑO RESPONSABILIZA A SU ANTECESORA, MONTSERRAT CABALLERO
Respecto al rechazo de la Cuenta Pública 2024, el alcalde Ismael Burgueño Ruiz declaró que las observaciones hechas por la ASE “son de la administración pasada”, con todo y que aseguró que no se trataba de “aventarle la bolita a nadie”, ya que su administración es responsable de los últimos tres meses de 2024.
“Cada quien será responsable de lo que hizo o de lo que dejó de hacer, pero esa cuenta pública hasta el mes de septiembre es responsabilidad de la administración pasada y nosotros de octubre hasta el cierre de año en diciembre del 2024”, recalcó.
Será la Sindicatura determinar la responsabilidad de los funcionarios involucrados en esas irregularidades. No se va a proteger a nadie y si son faltas graves será la Fiscalía quien determine esa responsabilidad.